تحلیل تکنیکال نفت برنت – H1
ساختار فعلی بازار
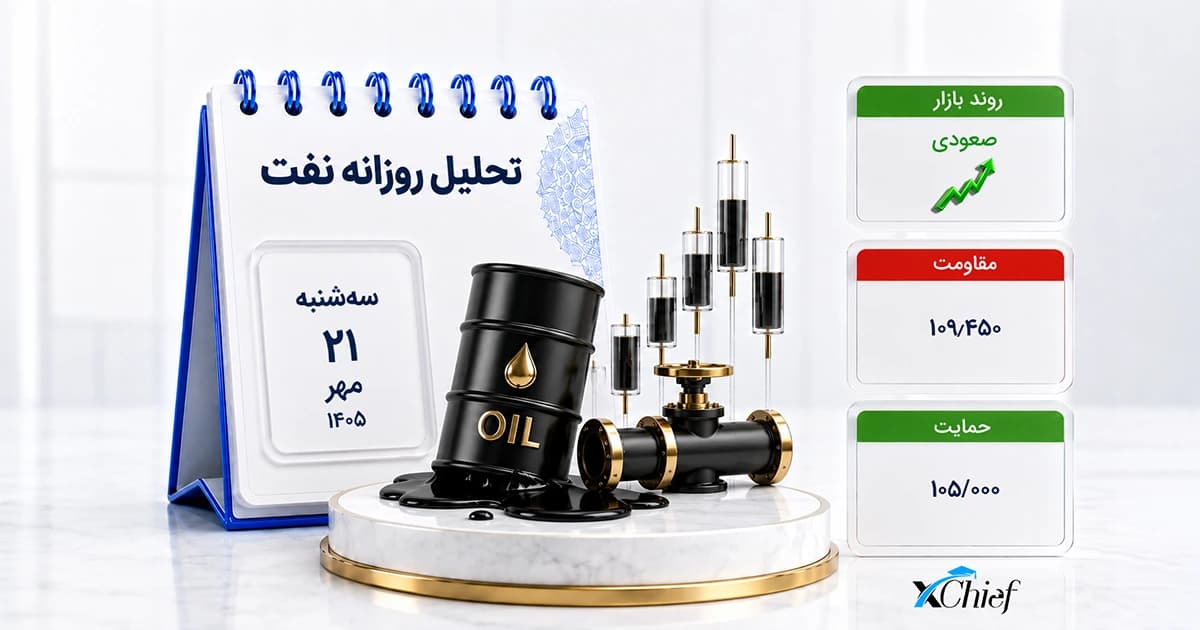
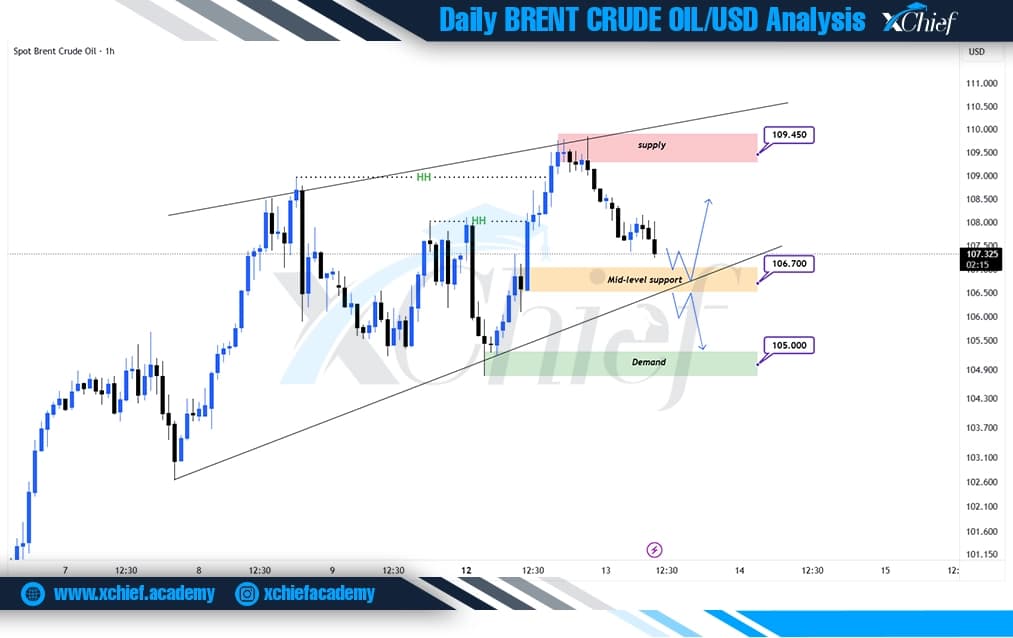
نفت پس از تشکیل چند Higher High (HH) و حرکت در یک ساختار صعودی، از محدوده Supply در ۱۰۹.۴۵ وارد فاز اصلاحی شده است. با این حال، ساختار صعودی همچنان حفظ شده و قیمت در حال نزدیکشدن به حمایت میانی در ۱۰۶.۷۰ و خط روند صعودی قرار دارد.
تحلیل نفت October 13
ناحیه تصمیم: ۱۰۶.۷۰
محدوده ۱۰۶.۷۰ در کنار خط روند صعودی، مهمترین حمایت فعلی بازار است. واکنش قیمت به این ناحیه میتواند مشخص کند که اصلاح اخیر صرفاً یک پولبک است یا آغاز یک حرکت نزولی عمیقتر.
مسیر صعودی
اگر قیمت محدوده ۱۰۶.۷۰ و خط روند صعودی را حفظ کند، احتمال شکلگیری واکنش صعودی افزایش مییابد. در این صورت، نفت میتواند ابتدا سقفهای اخیر را مجدداً آزمایش کرده و در ادامه به سمت Supply در ۱۰۹.۴۵ حرکت کند.
مسیر نزولی
در صورت شکست ۱۰۶.۷۰ و از دست رفتن خط روند صعودی، فشار فروش میتواند افزایش پیدا کند. در این شرایط، حرکت قیمت به سمت Demand در ۱۰۵.۰۰ محتملتر خواهد شد؛ محدودهای که حمایت مهم بعدی بازار محسوب میشود.
چشم انداز و فاندامنتال نفت | WTI / Brent
نفت امروز، ۱۳ اکتبر ۲۰۲۶، پس از رشد نزدیک به ۲ دلاری روز گذشته وارد اصلاح شده است. برنت حوالی ۱۰۵.۴۷ دلار و WTI حدود ۹۲.۵۷ دلار معامله میشوند. عامل اصلی افت امروز، احتمال افزایش عرضه دیزل روسیه است؛ با این حال، حملات حوثیها به عربستان و ریسک حملونقل در تنگه هرمز همچنان مانع افت عمیق قیمت شدهاند.
یک داده مهم جدید از سمت OPEC منتشر شده است. این سازمان پیشبینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را از ۱.۴ میلیون بشکه در روز به تنها ۴۰۰ هزار بشکه در روز کاهش داده است؛ یعنی حدود ۷۱٪ کاهش نسبت به برآورد ابتدای سال. OPEC در مقابل انتظار دارد بخشی از تقاضای به تعویقافتاده در سال ۲۰۲۷ به بازار برگردد. این کاهش پیشبینی، یک سیگنال نزولی برای تقاضای کوتاهمدت محسوب میشود.
در سمت عرضه، وضعیت عربستان جالب است. صادرات نفت خام این کشور در سپتامبر به ۶.۶۷ میلیون بشکه در روز رسید؛ بالاترین سطح هفتماهه و تقریباً معادل سطح پیش از جنگ. اما ناامنی مسیر هرمز باعث شده عربستان بخشی از فروش نفت نوامبر را به شکل معاملات نقدی و خارج از مسیر معمول انجام دهد؛ بعضی محمولهها نیز حدود ۲۰ دلار بالاتر از قیمت رسمی فروش معامله شدهاند.
فشار هزینهای بازار هم قابل توجه است. OPEC اعلام کرده هزینه حملونقل و بیمه اکنون به بیش از یکسوم ارزش محموله نفت رسیده است. همزمان، هزینه انتقال نفتکش VLCC از خلیج مکزیک آمریکا به آسیا به حدود ۴۰ دلار برای هر بشکه رسیده؛ در حالی که این رقم ابتدای سال حدود ۵ تا ۷ دلار بود.
در بازار فرآوردهها، چین برای اکتبر حدود ۳.۷ میلیون تن صادرات بنزین، دیزل و سوخت جت را تأیید کرده؛ کمتر از بیش از ۴ میلیون تن سپتامبر. این افزایش محدود عرضه، همراه با آزادسازی ذخایر اضطراری IEA، میتواند بخشی از فشار بازار دیزل را کاهش دهد. تاکنون حدود ۳۲۵ میلیون بشکه از ذخایر اضطراری آزاد شده و حدود ۱۰۰ میلیون بشکه دیگر قابلیت ورود به بازار دارد.
جمعبندی:
بایاس فاندامنتال نفت در کوتاهمدت صعودی اما بسیار پرنوسان است. کاهش شدید برآورد رشد تقاضای OPEC و احتمال افزایش عرضه دیزل روسیه، عوامل نزولی هستند؛ اما اختلال در مسیرهای دریایی، هزینه حمل بیسابقه و ریسک حملات به زیرساختهای خلیج فارس فعلاً وزن بیشتری دارند. بنابراین تا زمانی که جریان عبور نفتکشها از هرمز بهطور پایدار عادی نشود، ریسک عرضه همچنان مهمترین محرک قیمت است؛ در مقابل، هر نشانه معتبر از کاهش تنش یا افزایش محسوس عرضه میتواند پریمیوم ژئوپلیتیک را سریع تخلیه کند.