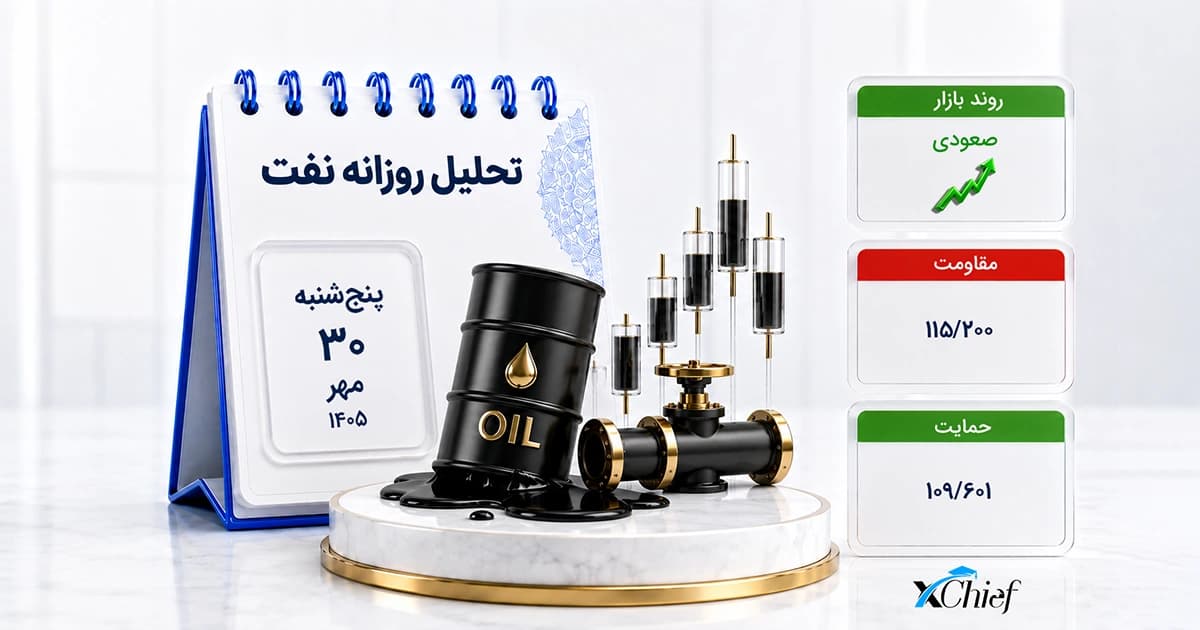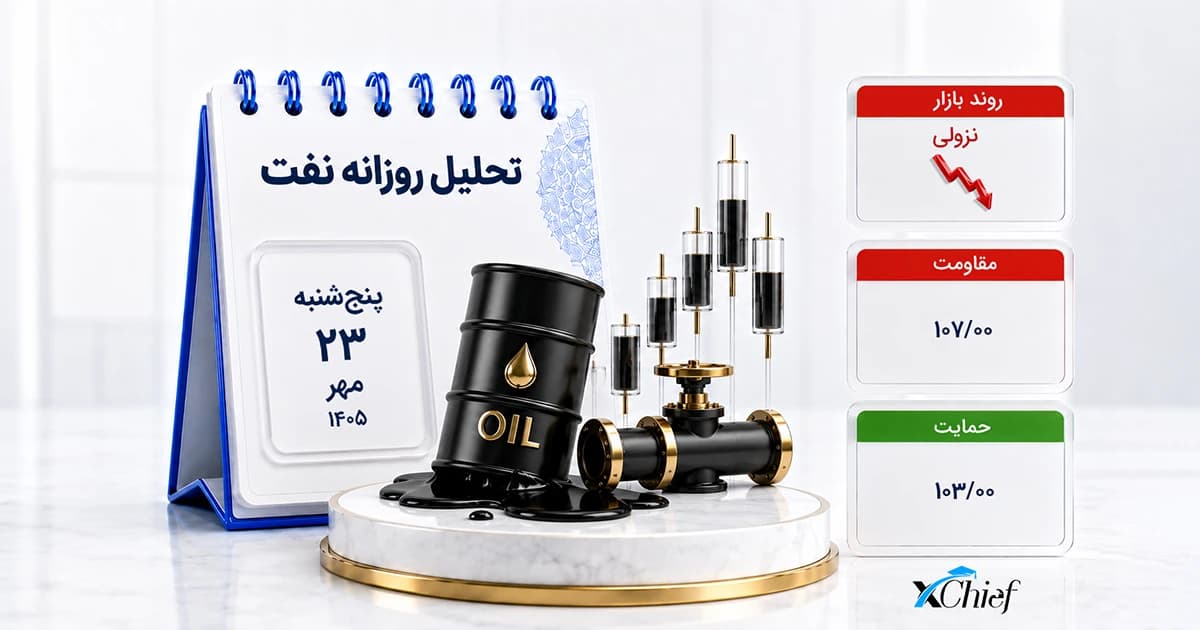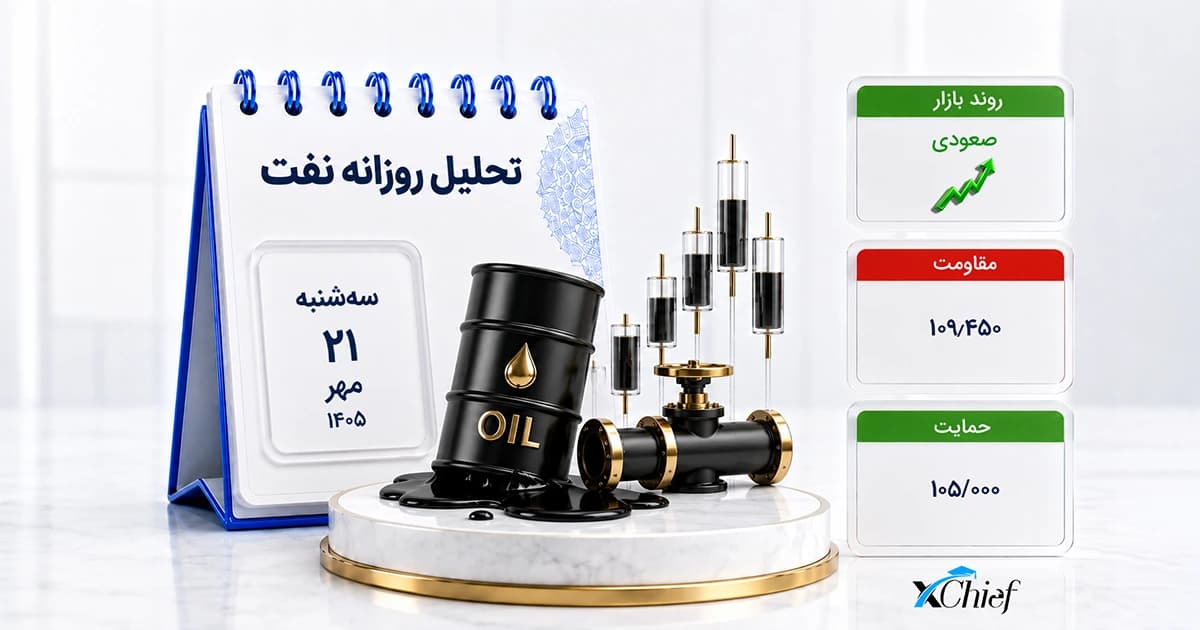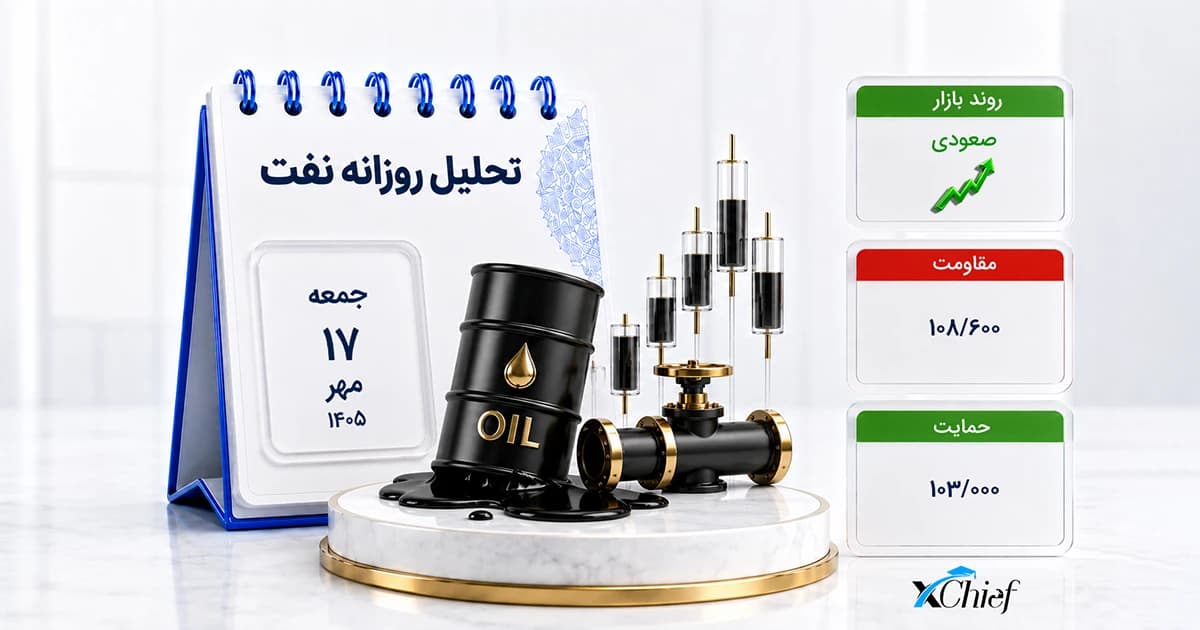
تحلیل تکنیکال نفت | تایم ۴ ساعته
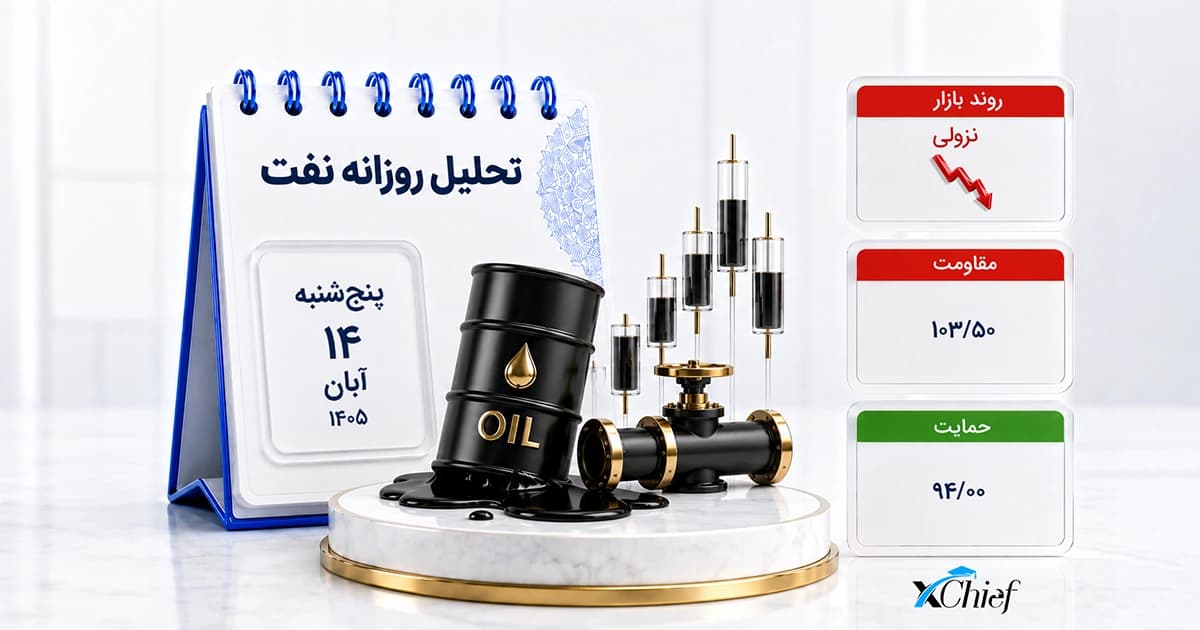
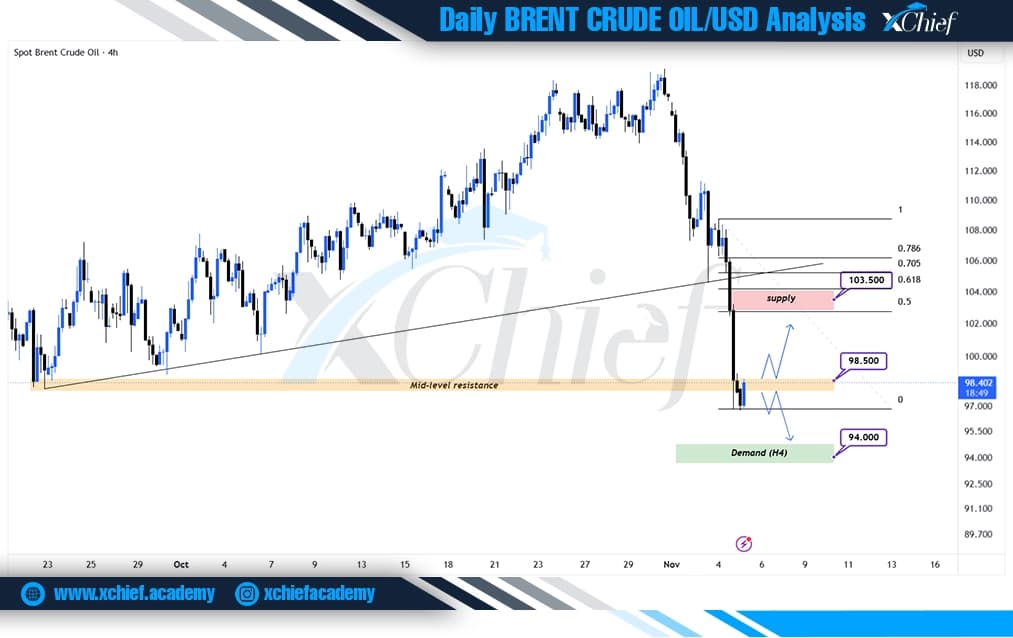
نفت پس از شکست شدید ساختار صعودی و ریزش شارپ، اکنون زیر حمایت میانی ۹۸.۵۰ معامله میشود. این شکست، ساختار کوتاهمدت را به نفع فروشندگان تغییر داده و مومنتوم نزولی همچنان غالب است.
تثبیت زیر ۹۸.۵۰ میتواند فشار فروش را افزایش داده و قیمت را به سمت Demand در ۹۴.۰۰ هدایت کند.
در صورت بازپسگیری ۹۸.۵۰، احتمال یک پولبک صعودی تا محدوده Supply در ۱۰۳.۵۰ وجود دارد؛ با این حال این حرکت فعلاً ماهیت اصلاحی خواهد داشت.
نفت امروز؛ سقوط قیمتها ادامه دارد، اما بازار هنوز از ریسک بازگشت تنش در هرمز نترسیده است
بازار نفت امروز، پنجشنبه 5 نوامبر، همچنان تحت فشار شدید فروش قرار دارد. برنت به محدوده 93 تا 94 دلار و WTI به حوالی 87 دلار رسیدهاند و هر دو شاخص برای چهارمین روز متوالی کاهش یافتهاند. افت اخیر در حالی رخ داده که نفت در پایان هفته گذشته به نزدیکی 118 دلار رسیده بود؛ بنابراین بازار در چند روز بخش بزرگی از پریمیوم ژئوپلیتیکی ایجادشده در ماههای اخیر را از قیمتها خارج کرده است.
تحلیل نفت امروز November 5
بازار روی کاهش تنش میان آمریکا و ایران حساب باز کرده است
مهمترین عامل فشار بر نفت، تغییر نگاه بازار به آینده جنگ آمریکا و ایران است. پس از نتایج انتخابات میاندورهای آمریکا و کاهش قدرت جمهوریخواهان در کنگره، معاملهگران احتمال تغییر رویکرد واشنگتن و حرکت بیشتر به سمت دیپلماسی را افزایش دادهاند.
اظهارات اخیر ترامپ مبنی بر اینکه آمریکا در حال حاضر برنامهای برای حمله فوری به ایران ندارد نیز به این برداشت کمک کرده است. در همین حال، قطر همچنان در تلاش برای میانجیگری میان تهران و واشنگتن است.
برای بازار نفت، اهمیت این اتفاق بسیار زیاد است؛ زیرا هر نشانهای از کاهش درگیری میتواند به تدریج جریان صادرات نفت منطقه را عادیتر کند. در چنین شرایطی، بخشی از قیمتی که بازار صرفاً به دلیل ریسک اختلال عرضه پرداخت کرده بود، از بین میرود.
نفت در چند روز بیش از 20 دلار افت کرده است
شدت این حرکت نشان میدهد بازار صرفاً با یک اصلاح معمولی مواجه نیست. برنت که در پایان هفته گذشته حوالی 118 دلار معامله میشد، اکنون به زیر 94 دلار رسیده است؛ یعنی حدود یکپنجم از ارزش خود را در مدت کوتاهی از دست داده است.
روز گذشته نیز هر دو شاخص بیش از 8% سقوط کردند و برنت برای نخستین بار از اوایل اکتبر به زیر 100 دلار رفت.
این افت شدید نشان میدهد معاملهگران در حال بازقیمتگذاری ریسک عرضه هستند. اگر مذاکرات آمریکا و ایران پیشرفت بیشتری داشته باشد، احتمالاً فشار فروش ادامه پیدا میکند؛ اما شکست مذاکرات یا تشدید حملات میتواند همین حرکت را بهسرعت معکوس کند.
تنگه هرمز؛ مهمترین ریسک صعودی نفت
با وجود سقوط قیمتها، یک نکته مهم هنوز پابرجاست: ریسک تنگه هرمز کاملاً از بازار خارج نشده است.
طبق آخرین ارزیابیها، جریان عبور نفتکشها از هرمز تقریباً به سطوح پیش از جنگ نزدیک شده، اما هزینه حملونقل و ریسک بیمه همچنان بالاتر از شرایط عادی است. همین مسئله باعث شده بازار فیزیکی نفت همچنان محدودتر از بازارهای کاغذی باشد.
به همین دلیل، قیمت زیر 100 دلار لزوماً به معنای بازگشت کامل بازار به شرایط عادی نیست. اگر تنشها دوباره شدت بگیرند یا عبور نفتکشها با مشکل مواجه شود، پریمیوم ریسک میتواند در مدت بسیار کوتاهی به قیمت نفت برگردد.
موجودی آمریکا؛ یک سیگنال متفاوت برای بازار
در کنار تحولات ژئوپلیتیکی، دادههای جدید آمریکا نیز نکته جالبی دارند. آمار هفتگی EIA که در 4 نوامبر منتشر شد، کاهش قابلتوجه موجودی نفت خام و فرآوردههای نفتی آمریکا را نشان میدهد.
بر اساس دادههای رسمی EIA، موجودی نفت خام تجاری آمریکا در هفته منتهی به 30 اکتبر به حدود 409.8 میلیون بشکه رسید؛ در حالی که موجودی کل نفت خام و فرآوردهها نیز نسبت به هفته قبل کاهش داشته است.
این موضوع از نظر بنیادی یک عامل حمایتی برای نفت محسوب میشود، زیرا کاهش موجودی معمولاً نشانهای از محدودتر بودن تراز عرضه و تقاضاست. با این حال، در شرایط فعلی اثر دادههای موجودی زیر سایه اخبار مربوط به جنگ و مذاکرات قرار گرفته است.
بازار با وجود کاهش قیمت، هنوز با کمبود ذخایر مواجه است
کاهش ذخایر تنها یک اتفاق هفتگی نیست. گزارشهای قبلی آژانس بینالمللی انرژی نشان میدهد جنگ و اختلال در جریانهای نفتی باعث شده ذخایر جهانی به شکل محسوسی کاهش پیدا کنند.
بر اساس آخرین گزارش منتشرشده توسط IEA، از زمان آغاز جنگ حدود 507 میلیون بشکه از ذخایر قابل مشاهده جهانی نفت کاهش یافته و موجودیها در ماه اوت بهتنهایی حدود 95 میلیون بشکه افت کردهاند. این آژانس همچنین هشدار داده بود که کاهش ذخایر و محدودیت ظرفیت پالایش، حاشیه امنیت بازار را پایین آورده است.
بنابراین، حتی اگر قیمت نفت در کوتاهمدت تحت فشار مذاکرات صلح قرار داشته باشد، بازار از نظر ذخایر هنوز در وضعیت کاملاً راحتی قرار ندارد.
OPEC+ فعلاً عرضه بیشتری وارد بازار نمیکند
در سمت عرضه، تصمیم اخیر OPEC+ نیز قابل توجه است. هفت عضو این گروه در نشست 1 نوامبر تصمیم گرفتند سطح تولید موردنیاز برای دسامبر را بدون تغییر نسبت به سطح سپتامبر حفظ کنند.
عربستان، روسیه، عراق، کویت، قزاقستان، الجزایر و عمان اعلام کردهاند که تولید دسامبر را در سطح فعلی نگه میدارند و نشست بعدی آنها نیز 29 نوامبر برگزار خواهد شد.
این تصمیم در شرایط فعلی از اهمیت خاصی برخوردار است. اگر مذاکرات آمریکا و ایران به نتیجه برسد و جریان عرضه منطقه به حالت عادی بازگردد، بازار همزمان با افزایش عرضه احتمالی منطقهای، با عرضه محدودشده OPEC+ نیز مواجه خواهد بود. همین مسئله میتواند در صورت کاهش تقاضا، فشار نزولی بیشتری بر قیمتها ایجاد کند.
بازار نفت حالا با مازاد عرضه احتمالی روبهروست
یکی از نکات جدید در تحلیل امروز، تغییر تراز عرضه و تقاضاست. طبق ارزیابی JPMorgan که رویترز به آن اشاره کرده، بازار در سپتامبر با مازاد حدود 1.1 میلیون بشکه در روز و در اکتبر با مازاد حدود 1.4 میلیون بشکه در روز مواجه شده است.
اگر روند بازگشت عرضه منطقه ادامه پیدا کند، این مازاد میتواند بیشتر شود و فشار بنیادی بیشتری روی قیمت نفت ایجاد کند.
البته این سناریو به یک پیششرط مهم وابسته است: کاهش واقعی ریسک جنگ و عادی شدن جریان صادرات. در صورت شکست مذاکرات، محاسبات بازار میتواند دوباره کاملاً تغییر کند.
محدوده 90 دلار؛ حمایت مهم بعدی
از نظر قیمتی، محدوده 90 دلار برای برنت اکنون اهمیت زیادی پیدا کرده است. سقوط زیر 100 دلار ساختار کوتاهمدت بازار را به شکل محسوسی تضعیف کرده و نزدیک شدن قیمت به 90 دلار میتواند نقطهای باشد که بخشی از خریداران دوباره وارد بازار شوند.
اگر برنت بتواند بالای 90 دلار تثبیت شود و اخبار مذاکرات همچنان مثبت بماند، بازار میتواند وارد فاز نوسانی و اصلاحی شود. در مقابل، شکست قطعی 90 دلار، فضای بیشتری برای ادامه افت و حرکت به سمت سطوح پایینتر ایجاد خواهد کرد.
در سمت مقابل، بازگشت مجدد برنت بالای 100 دلار میتواند نخستین نشانه جدی از کاهش قدرت فروشندگان باشد؛ بهخصوص اگر همزمان اخبار منفی درباره مذاکرات آمریکا و ایران منتشر شود.
چشمانداز نفت در ادامه هفته
در مجموع، بازار نفت در حال حاضر بین کاهش پریمیوم جنگی و تداوم محدودیتهای فیزیکی عرضه گرفتار شده است. امید به دیپلماسی و احتمال عادی شدن جریان نفت از خاورمیانه مهمترین عامل نزولی است، در حالی که ذخایر پایین، کاهش موجودی آمریکا و ریسک بازگشت تنش در هرمز همچنان از سمت دیگر بازار حمایت میکنند.
در کوتاهمدت، هر خبر جدید درباره مذاکرات آمریکا و ایران میتواند نوسان شدیدی در قیمت ایجاد کند. بنابراین، حرکت نفت در روزهای آینده بیش از گذشته به وضعیت هرمز و مسیر مذاکرات وابسته خواهد بود.
بایاس نفت: بایاس کوتاهمدت نزولی است؛ کاهش ریسک جنگ و احتمال افزایش عرضه فشار فروش را حفظ کرده، هرچند ریسک هرمز میتواند در صورت تشدید تنش، این روند را سریعاً معکوس کند.