تحلیل جامع بیت کوین | آکادمی ایکس چیف
بیتکوین پس از افت از سقفهای محدوده 120,000 دلار، با جمعآوری نقدینگی در حوالی 59,000 تا 60,000 دلار وارد فاز بازیابی شده و خط روند نزولی میانمدت را به سمت بالا شکسته است. با این حال، قیمت اکنون حوالی 82,300 دلار و در نزدیکی مقاومت و نقدینگی محدوده 82,000 تا 83,000 دلار قرار دارد؛ محدودهای که میتواند زمینهساز اصلاح پیش از ادامه حرکت صعودی شود.
تحلیل بیت کوین هفتگی 19 تا 26 October
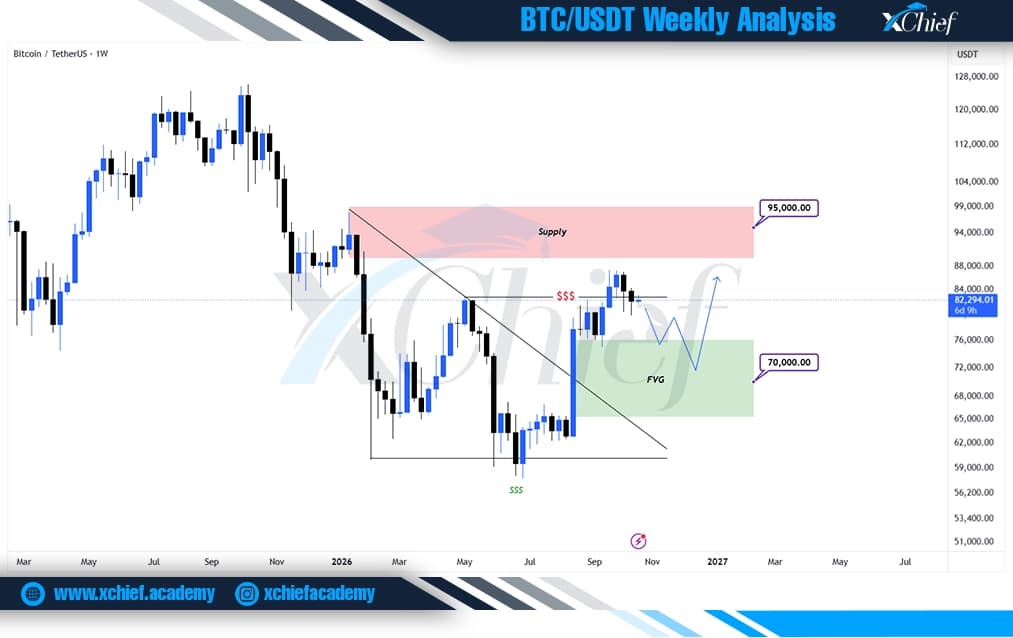
سناریوی اصلی | اصلاح و بازیابی مجدد
در صورت ناتوانی قیمت در تثبیت بالای محدوده 82,000 تا 83,000 دلار، احتمال اصلاح به سمت ناحیه عدم تعادل قیمتی FVG در محدوده 65,000 تا 76,000 دلار وجود دارد. حفظ این ناحیه میتواند زمینه بازگشت تقاضا و حرکت مجدد قیمت به سمت نقدینگی سقفهای اخیر، حوالی 87,000 دلار را فراهم کند.
بیتکوین هفته گذشته را زیر فشار همزمان تورم آمریکا، خروج سرمایه از صندوقهای قابل معامله و کاهش تمایل سرمایهگذاران به داراییهای پرریسک سپری کرد. قیمت در معاملات روز ۱۶ اکتبر به زیر ۸۰ هزار دلار رفت و روز یکشنبه نیز محدوده ۸۰,۷۰۰ دلار را آزمایش کرد؛ اما با شروع معاملات دوشنبه، دوباره به محدوده ۸۲,۵۰۰ تا ۸۲,۸۰۰ دلار برگشت. این بازیابی در شرایطی اتفاق افتاد که بازار سهام فناوری نیز پس از افت هفته قبل نشانههایی از بهبود نشان داد.
نکته مهم این است که هنوز نمیتوان حرکت اخیر را شروع یک روند صعودی جدید دانست. دادههای تازه نشان میدهند بیتکوین از یک طرف بالاتر از برخی حمایتهای مهم ساختاری قرار دارد، اما از طرف دیگر، تقاضای نقدی هنوز به اندازه کافی قوی نشده و بخشی از رشد اخیر با افزایش فعالیت در بازار مشتقات همراه بوده است. بنابراین مسئله اصلی، صرفاً حفظ قیمت نیست؛ باید مشخص شود چه میزان از این بازیابی توسط خریداران واقعی و چه میزان توسط موقعیتهای معاملاتی کوتاهمدت تأمین میشود.
۱. اقتصاد آمریکا؛ تورم بالا، اما احتمال افزایش فوری نرخ بهره کمتر شده است
مهمترین محرک بنیادی هفته گذشته، انتشار دادههای تورمی آمریکا بود. شاخص قیمت مصرفکننده در سپتامبر ۰.۶٪ ماهانه و ۳.۷٪ سالانه افزایش یافت. تورم هسته نیز به ۰.۳٪ ماهانه و ۲.۶٪ سالانه رسید. افزایش ۹.۱ درصدی قیمت بنزین در یک ماه، بیش از نیمی از رشد ماهانه شاخص کل را توضیح میداد.
شرایط با انتشار شاخص قیمت تولیدکننده در ۱۵ اکتبر پیچیدهتر شد. این شاخص ۱.۳٪ ماهانه و ۶.۳٪ سالانه افزایش یافت؛ در حالی که پیشبینی اقتصاددانان برای رشد ماهانه حدود ۰.۵٪ بود. همزمان، فروش خردهفروشی ۰.۸٪ بالا رفت، اما رشد فروش بدون خودرو، بنزین، مصالح ساختمانی و خدمات غذایی فقط ۰.۱٪ بود. این ترکیب از یک سو فشار تورمی را تقویت میکند و از سوی دیگر نشان میدهد بخشی از رشد اسمی مصرفکننده حاصل افزایش قیمتهاست، نه افزایش چشمگیر تقاضای واقعی.
با وجود این دادهها، در ۱۹ اکتبر بازار احتمال افزایش نرخ بهره در نشست ۲۷ و ۲۸ اکتبر فدرال رزرو را حدود ۱۲٪ برآورد میکرد؛ پایینتر از برآوردهای نزدیک به ۳۰ تا ۳۷ درصدی پس از انتشار دادههای تورمی. این تغییر نشان میدهد انتظارات نرخ بهره در حال نوسان است و بازار همزمان به ریسک تورم و نگرانیهای مربوط به رشد اقتصادی توجه میکند.
برای بیتکوین، نتیجه این است که تورم بالا همچنان یک ریسک محسوب میشود، اما اگر بازده اوراق کاهش یابد و بازار احتمال افزایش نرخ را کمتر کند، فشار کوتاهمدت بر داراییهای ریسکی میتواند کاهش پیدا کند.
۲. ای تی اف ها تقاضای نهادی هنوز به بازار برنگشته است
دادههای Farside Investors نشان میدهند صندوقهای اسپات بیتکوین آمریکا در هفته معاملاتی ۱۲ تا ۱۶ اکتبر، مجموعاً حدود ۲۲۸.۴ میلیون دلار خروج خالص سرمایه داشتند. در ۱۳ اکتبر، ورود ۱۷۵.۷ میلیون دلاری ثبت شد، اما یک روز بعد خروج ۲۶۱.۴ میلیون دلاری این جریان را خنثی کرد. در ۱۶ اکتبر نیز ۸۲.۴ میلیون دلار دیگر از صندوقها خارج شد.
این ارقام نسبت به خروج تقریباً ۶۷۸.۹ میلیون دلاری هفته ۵ تا ۹ اکتبر بهترند، اما هنوز نشانهای از بازگشت پایدار تقاضای نهادی نیستند. گزارش Glassnode نیز نشان میدهد ETFها پس از جذب نزدیک به ۳ میلیارد دلار بین ۲۱ سپتامبر و ۶ اکتبر، از ۷ اکتبر دوباره وارد فاز خروج سرمایه شدند.
نکته تعیینکننده این است که قیمت با وجود خروج ETFها توانسته بخشی از افت را جبران کند؛ بااینحال، تا زمانی که جریان سرمایه این صندوقها مثبت و پایدار نشود، احتمال دارد رشد قیمت با کمبود تقاضای جدید مواجه بماند.
۳. آنچین؛ کاهش ذخایر صرافیها دیگر بهتنهایی سیگنال صعودی نیست
یکی از مهمترین تفاوتهای تحلیل این هفته با گزارشهای قبلی، دادههای جدید CryptoQuant درباره عرضه و تقاضاست. ذخایر بیتکوین صرافیها از حدود ۲.۸ میلیون BTC در فوریه به محدوده ۲.۶۷ میلیون BTC در اوایل اکتبر کاهش یافته بود؛ اما دادههای جدید نشان میدهند این رقم دوباره به حدود ۲.۶۸ میلیون BTC رسیده است. بنابراین عرضه صرافیها در مقایسه با ابتدای سال همچنان پایین است، ولی کاهش آن در روزهای اخیر متوقف شده و اندکی برگشته است.
موضوع مهمتر، وضعیت تقاضای نقدی است. طبق تحلیل جدید CryptoQuant، شاخص تقاضای اسپات در بازه ۳۰روزه ابتدا به محدوده صفر نزدیک شد، اما سپس دوباره منفی شد. در مقابل، تقاضای قراردادهای پرپچوال مثبت باقی مانده است. این واگرایی نشان میدهد بخشی از فعالیت فعلی بازار از سمت معاملات مشتقه تأمین میشود، نه لزوماً خرید مستقیم بیتکوین.
رفتار نهنگها نیز یکدست نیست. دارندگان ۱۰۰ تا ۱,۰۰۰ بیتکوین همچنان در بازه ۶۰روزه انباشت خالص دارند، اما این انباشت از اوج اواخر سپتامبر کمتر شده است. در گروه ۱,۰۰۰ تا ۱۰,۰۰۰ BTC، کاهش موجودی کندتر شده و رفتار گروههای بسیار بزرگتر از ۱۰,۰۰۰ BTC همچنان ضعیف است. در نتیجه، هنوز نمیتوان از انباشت گسترده و هماهنگ تمام گروههای بزرگ سرمایهگذار صحبت کرد.
۴. ساختار هزینه خرید؛ محدوده ۸۸ هزار دلار اهمیت بیشتری دارد
دادههای Glassnode تصویر دقیقتری از حمایتها و مقاومتهای ساختاری ارائه میکنند. میانگین قیمت خرید سرمایهگذارانی که بیتکوین را طی ۶ تا ۱۲ ماه گذشته خریدهاند، حدود ۸۸,۰۰۰ دلار است؛ برای گروهی که در بازه ۱ تا ۲ سال گذشته خرید کردهاند، این سطح به حدود ۱۰۰,۰۰۰ دلار میرسد.
این سطوح صرفاً مقاومت تکنیکال نیستند؛ بسیاری از سرمایهگذاران نزدیک نقطه سربهسر ممکن است در بازگشت قیمت به این محدودهها اقدام به فروش کنند. به همین دلیل، عبور از ۸۸ هزار دلار بدون افزایش تقاضای اسپات میتواند به یک شکست موقت تبدیل شود.
در سمت پایین، دو سطح اهمیت ویژه دارند: میانگین هزینه خرید ETFهای اسپات آمریکا در حدود ۸۱,۵۰۰ دلار و میانگین هزینه سرمایهگذاران فعال بازار در محدوده ۷۸,۰۰۰ دلار. Glassnode همچنین از تجمع سفارشهای خرید قابلتوجه در حوالی ۸۰ هزار دلار خبر داده است.
نکته مثبت این است که زیان تحققیافته هولدرهای بلندمدت نسبت به اوج ۱۲ اوت حدود ۸۵٪ کاهش یافته و تعداد کوینهای خرجشده با سود اکنون تقریباً چهار برابر کوینهای خرجشده با زیان است. این رفتار میتواند نشانه کاهش فشار فروش ناشی از زیان باشد؛ هرچند سودگیری هولدرهای سودده همچنان مانع رشد سریع قیمت میشود.
۵. مشتقات؛ جهش قیمت هنوز پشتوانه نقدی محکمی ندارد
در معاملات ۱۹ اکتبر، حجم ۲۴ساعته قراردادهای آتی کل بازار کریپتو حدود ۵۱٪ افزایش یافت و به ۱۴۶ میلیارد دلار رسید؛ اما مجموع موقعیتهای باز یا Open Interest تنها حدود ۱.۲۵٪ رشد کرد و به ۱۴۱ میلیارد دلار رسید. ارزش لیکوییدیشنها نیز حدود ۳۲۹ میلیون دلار بود.
این اختلاف میان رشد حجم و رشد موقعیتهای باز نشان میدهد تعداد زیادی معامله انجام شده، اما میزان سرمایه جدیدی که در قالب موقعیتهای باز وارد بازار شده، به همان نسبت افزایش نیافته است. از طرف دیگر، Funding قراردادهای پرپچوال بیتکوین مثبت است؛ یعنی خریداران برای نگهداری موقعیتهای خرید هزینه میپردازند. همزمان، شاخص جریان سفارشهای تهاجمی یا CVD در بازار مشتقات خنثی تا منفی گزارش شده است.
نتیجه: بازیابی فعلی هنوز بیشتر به تغییر موقعیت معاملهگران وابسته است تا برتری واضح خریداران اسپات. اگر تقاضای نقدی بهبود پیدا نکند، همین موقعیتهای خرید میتوانند در صورت برگشت قیمت به منبع فشار فروش تبدیل شوند.
۶. شبکه و ماینینگ؛ امنیت بالا، اما بدون سیگنال مستقیم صعودی
در بخش شبکه، تعداد آدرسهای فعال روزانه در ۱۵ اکتبر حدود ۶۶۷ هزار آدرس بود؛ ۴٪ بیشتر از یک ماه قبل، اما حدود ۵.۲٪ کمتر از یک سال قبل. این داده از بهبود نسبی مشارکت شبکه حکایت دارد، ولی هنوز نشاندهنده جهش گسترده فعالیت کاربران نیست. البته آدرس فعال معادل تعداد کاربران واقعی نیست و یک کاربر میتواند چندین آدرس داشته باشد.
از سوی دیگر، سختی استخراج در ۱۸ اکتبر به حدود ۱۴۰.۵۸ تریلیون رسید؛ ۱۰.۳٪ بالاتر از یک ماه قبل. این افزایش نشاندهنده رقابت بیشتر در استخراج و تغییر شرایط پردازش شبکه است، اما بهتنهایی پیشبینیکننده جهت قیمت نیست.
۷. تقویم اقتصادی هفته جاری؛ تمرکز بر PMI و انتظارات تورمی
در هفته ۱۹ تا ۲۳ اکتبر، تقویم آمریکا نسبتاً سبکتر است و بازار در دوره سکوت ارتباطی فدرال رزرو پیش از نشست ۲۷ و ۲۸ اکتبر قرار دارد.
– ۲۰ اکتبر: دادههای شروع ساختوساز و فروش خانههای در انتظار معامله.
– ۲۲ اکتبر: مدعیان هفتگی بیمه بیکاری و شاخص پیشرو اقتصادی.
– ۲۳ اکتبر: شاخصهای اولیه PMI بخش خدمات و تولید و شاخص نهایی احساسات مصرفکننده دانشگاه میشیگان.
در میان این دادهها، PMIها و انتظارات تورمی مصرفکنندگان اهمیت بیشتری دارند؛ زیرا پس از افزایش CPI و PPI، هر نشانهای از ماندگاری فشار قیمتها میتواند انتظارات نرخ بهره را دوباره تغییر دهد.
در همین حال، رشد اقتصادی چین در سهماهه سوم به ۴.۵٪ رسید و از پیشبینی ۴.۴٪ فراتر رفت. کاهش قیمت نفت و رشد معاملات آتی نزدک نیز به بهبود ریسکپذیری در شروع هفته کمک کردند. این عوامل بخشی از محرک بازگشت بیتکوین به بالای ۸۲ هزار دلار بودند، اما هنوز برای اثبات یک روند صعودی پایدار کافی نیستند.