تحلیل تکنیکال پوند | GBP/USD – M30
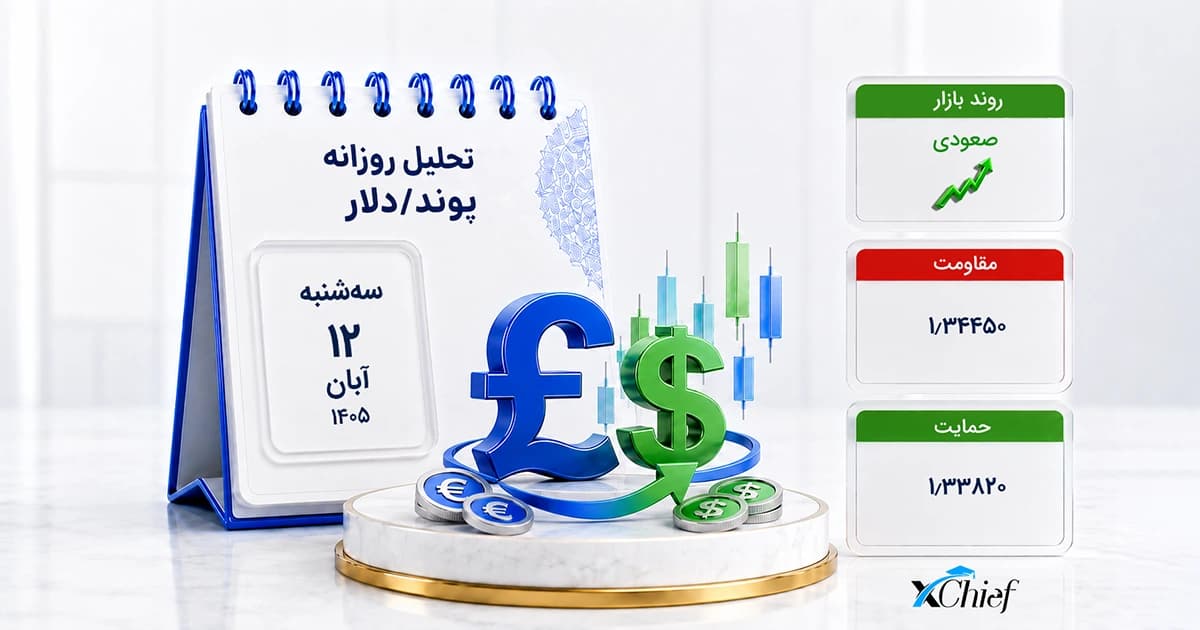
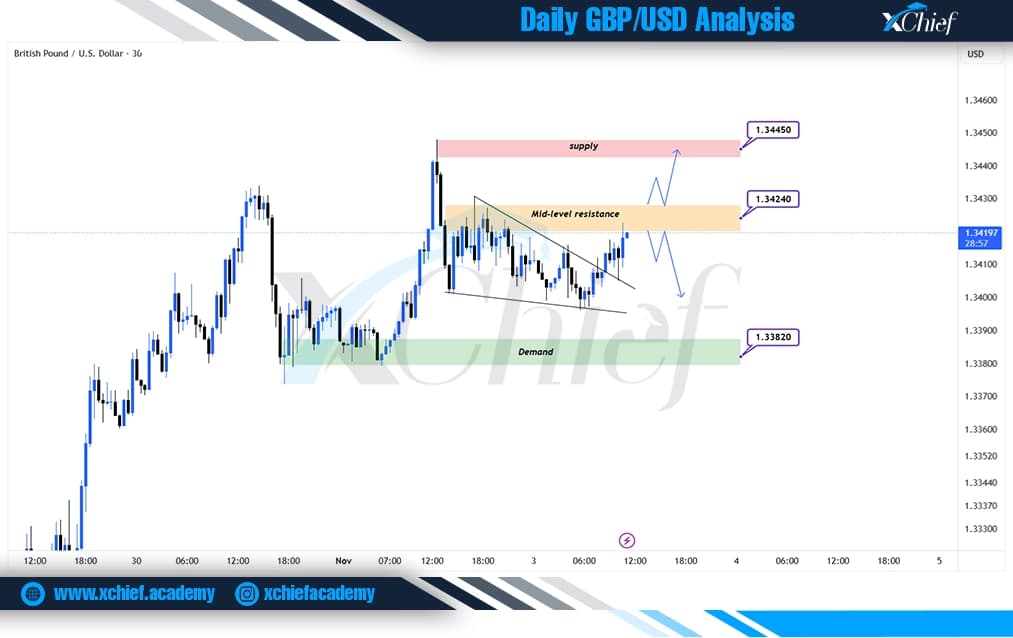
پوند پس از یک حرکت صعودی قدرتمند، وارد فاز اصلاحی و تراکمی شده و در قالب یک ساختار فشرده نزولی در حال نوسان است. قیمت اکنون در محدوده 1.34200 قرار دارد و به مقاومت میانی 1.34240 نزدیک شده است. خروج قیمت از سقف این ساختار میتواند مومنتوم صعودی را تقویت کند.
سناریوی صعودی | شکست مقاومت و ادامه حرکت
در صورت شکست و تثبیت بالای 1.34240، ساختار اصلاحی نزولی اعتبار خود را از دست میدهد و مسیر برای ادامه حرکت صعودی باز میشود. در این شرایط، قیمت ابتدا میتواند به سمت 1.34350 حرکت کند و در ادامه محدوده Supply در 1.34450 هدف قرار خواهد گرفت.
سناریوی نزولی | واکنش از مقاومت و بازگشت به تقاضا
اگر قیمت در محدوده 1.34240 با فشار فروش مواجه شود و مجدداً به زیر خط روند بالایی برگردد، احتمال ادامه اصلاح افزایش مییابد. شکست محدوده 1.34000 میتواند فشار فروش را بیشتر کرده و قیمت را به سمت Demand در 1.33820 هدایت کند.
تحلیل پوند به دلار November 3
پوند امروز؛ بازار در انتظار تصمیم تاریخی بانک مرکزی انگلیس
بازار پوند امروز، سهشنبه 3 نوامبر، بیش از هر چیز تحت تأثیر انتظار برای نشست بانک مرکزی انگلیس قرار دارد. معاملهگران تقریباً تمام تمرکز خود را روی تصمیم 5 نوامبر گذاشتهاند؛ جایی که بازار احتمال میدهد بانک مرکزی پس از بیش از سه سال، نرخ بهره را افزایش دهد. در کنار این موضوع، تورم بالای بریتانیا، عملکرد نسبتاً مقاوم اقتصاد و بودجه جدید دولت همچنان سه عامل اصلی تعیینکننده مسیر پوند هستند.
بازار تقریباً افزایش نرخ بهره را قیمتگذاری کرده است
بانک مرکزی انگلیس در آخرین نشست خود در سپتامبر، نرخ بهره را در 3.75% نگه داشت، اما رأیگیری آن نشست شکاف قابلتوجهی را نشان داد. 6 عضو با حفظ نرخ موافق بودند، در حالی که 3 عضو خواستار افزایش 25 واحد پایهای نرخ بهره تا 4% شدند. این اختلاف نظر اکنون اهمیت بیشتری پیدا کرده، زیرا بازار برای نشست پنجشنبه احتمال بالایی برای افزایش نرخ بهره در نظر گرفته است.
طبق دادههای بازار، احتمال افزایش 25 واحد پایهای نرخ بهره در نشست نوامبر به حدود 92% رسیده است. گلدمن ساکس نیز علاوه بر افزایش احتمالی این هفته، اکنون یک افزایش 25 واحد پایهای دیگر را برای فوریه 2027 پیشبینی میکند.
این انتظارات در حال حاضر یکی از مهمترین حمایتهای بنیادی پوند محسوب میشود؛ چراکه در صورت تحقق، نرخ بهره بریتانیا به 4% خواهد رسید و فاصله نرخ بهره این کشور با برخی اقتصادهای بزرگ اروپا بیشتر میشود.
تورم همچنان دردسر اصلی بانک مرکزی است
دادههای رسمی نشان میدهد تورم بریتانیا در ماه سپتامبر دوباره افزایش یافته است. شاخص CPI در 12 ماه منتهی به سپتامبر به 3.5% رسید، در حالی که این رقم در ماه قبل 3.1% بود. شاخص CPIH نیز از 3.3% به 3.6% افزایش پیدا کرد.
مشکل فقط تورم فعلی نیست؛ بانک مرکزی نگران تداوم فشارهای قیمتی در ماههای آینده است. افزایش قیمت انرژی در نتیجه تحولات خاورمیانه میتواند هزینه حملونقل، تولید و کالاها را دوباره بالا ببرد و باعث شود تورم برای مدت طولانیتری بالاتر از هدف 2 درصدی بانک مرکزی باقی بماند.
در واقع، یکی از دلایلی که انتظار افزایش نرخ بهره دوباره در بازار تقویت شده، همین نگرانی درباره اثرات ثانویه افزایش هزینه انرژی بر دستمزدها و قیمتگذاری شرکتهاست.
اقتصاد بریتانیا برخلاف انتظار ضعیف نشده است
از طرف دیگر، آمار فعالیت اقتصادی تصویر کاملاً منفیای ارائه نمیدهد. بر اساس آخرین برآورد رسمی، GDP بریتانیا در سه ماه منتهی به آگوست 0.7% نسبت به سه ماه قبل رشد کرده و بخش خدمات نیز 0.9% افزایش داشته است. GDP ماهانه در آگوست هم 0.1% رشد کرد.
دادههای اولیه PMI برای اکتبر نیز نشانههای جالبی داشتند. شاخص تولید و فعالیت اقتصادی S&P Global نشان داد فعالیت بخش خصوصی بریتانیا در اکتبر با سریعترین سرعت از فوریه رشد کرده و شاخص Output PMI از 52.0 به 53.1 رسیده است. رشد تولید کارخانهها نیز به بالاترین سطح از سپتامبر 2024 رسید.
این ترکیب برای بانک مرکزی مهم است: اقتصاد آنقدر ضعیف نیست که افزایش نرخ بهره کاملاً غیرممکن باشد، اما همزمان فشارهای تورمی آنقدر بالاست که سیاستگذاران نمیتوانند بهسادگی از افزایش نرخ صرفنظر کنند.
بودجه جدید فعلاً به پوند ضربه نزد
یکی دیگر از اتفاقات مهم روزهای اخیر، اولین بودجه وزیر دارایی جدید بریتانیا، جان هیلی، بود. دولت در این بودجه تلاش کرد ضمن حمایت موقت از خانوارها در برابر هزینه انرژی، اعتبار مالی خود را حفظ کند.
حاشیه امن مالی دولت برای سال 2029/30 حدود 15 میلیارد پوند اعلام شد که نسبت به برآورد 23.6 میلیارد پوندی ماه مارس کاهش یافته است. با این حال، واکنش بازار به بودجه نسبتاً آرام بود و پوند نیز تحت فشار قابلتوجهی قرار نگرفت.
این موضوع برای بازار ارز اهمیت دارد؛ زیرا نگرانی درباره وضعیت مالی دولت و افزایش شدید استقراض میتواند به فروش اوراق و تضعیف پوند منجر شود. فعلاً بازار برداشت نکرده که بودجه جدید چنین ریسکی را به شکل جدی افزایش داده باشد.
اما یک مشکل مهم وجود دارد: اقتصاد داخلی هنوز شکننده است
با وجود عملکرد بهتر دادههای اقتصادی، شرایط مصرفکنندگان بریتانیا همچنان چندان قدرتمند نیست. افزایش هزینه وامگیری و احتمال رشد بیشتر نرخ بهره، فشار بیشتری بر خانوارهایی وارد میکند که در ماههای آینده باید وامهای مسکن خود را تمدید کنند.
گزارشهای اخیر نشان میدهد بیش از 2.3 میلیون خانوار ممکن است در سال 2027 با افزایش هزینه پرداخت وام مسکن مواجه شوند. این موضوع میتواند مصرف داخلی را محدود کرده و اثرات افزایش نرخ بهره بر اقتصاد واقعی را بیشتر کند.
بنابراین، افزایش نرخ بهره اگرچه در کوتاهمدت میتواند از پوند حمایت کند، اما در افق بلندتر ممکن است نگرانی درباره رشد اقتصادی را افزایش دهد.
GBP/USD در آستانه یک هفته پرریسک
پوند در روزهای اخیر عملکرد نسبتاً خوبی داشته و در برابر دلار تا محدوده 1.34 بازگشته است. در معاملات 2 نوامبر نیز GBP/USD حوالی 1.3417 قرار داشت. همزمان، پوند در برابر یورو در محدوده حدود 0.8353 معامله میشد.
با این حال، مسیر پوند فقط به بانک مرکزی انگلیس وابسته نیست. انتخابات میاندورهای آمریکا، سیاست پولی فدرال رزرو و گزارش اشتغال آمریکا در روز جمعه میتوانند روی سمت دلار تأثیر زیادی بگذارند. بنابراین حتی اگر بانک مرکزی انگلیس نرخ بهره را افزایش دهد، واکنش GBP/USD میتواند به رفتار دلار نیز وابسته باشد.
چشمانداز پوند در ادامه هفته
در مجموع، شرایط فعلی برای پوند دو وجه متفاوت دارد. تورم بالاتر، رشد نسبتاً مقاوم اقتصاد و احتمال افزایش نرخ بهره عوامل حمایتی هستند؛ در مقابل، ضعف مصرف داخلی، افزایش هزینه استقراض و ریسک کاهش رشد اقتصادی میتوانند مانع از ادامه یک روند صعودی قدرتمند شوند.
مهمترین رویداد هفته بدون شک نشست 5 نوامبر بانک مرکزی انگلیس است. اگر افزایش نرخ بهره با لحن نسبتاً تهاجمی همراه شود و بانک مرکزی احتمال افزایشهای بعدی را باز بگذارد، پوند میتواند حمایت بیشتری دریافت کند. اما اگر افزایش نرخ همراه با تأکید بر موقتی بودن آن و نگرانی درباره رشد اقتصادی باشد، بخشی از رشد اخیر پوند ممکن است تخلیه شود.
بایاس پوند: بایاس کوتاهمدت صعودی تا خنثی است؛ انتظار افزایش نرخ بهره از پوند حمایت میکند، اما واکنش نهایی به لحن بانک مرکزی و مسیر دلار آمریکا وابسته خواهد بود.