تحلیل جامع اتریوم در آکادمی ایکس چیف
اتریوم بعد از یک دوره اصلاح عمیق، در محدوده 1,600 دلار با جمعکردن نقدینگی زیر کفهای مهم (Liquidity Sweep) توانست ساختار حرکتی خود را تغییر دهد و یک موج صعودی جدید را آغاز کند.
در حال حاضر قیمت در مسیر حرکت به سمت ناحیه مهم Supply / Order Block در محدوده 3,250 دلار قرار دارد؛ محدودهای که میتواند محل ورود عرضه و واکنش فروشندگان باشد.
تحلیل اتریوم 28 September تا 4 October
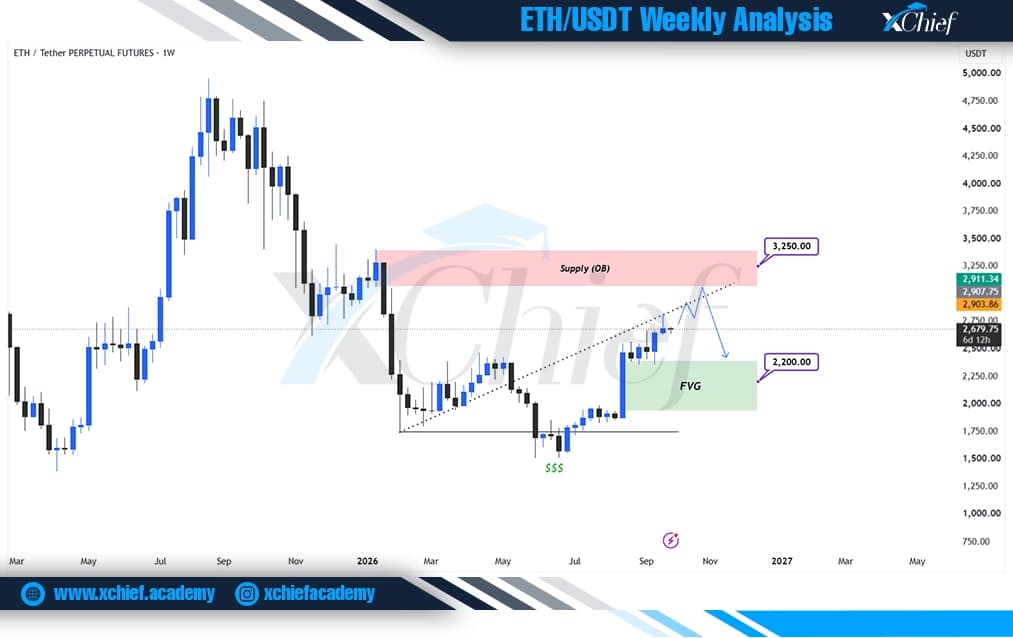
سناریوی اصلی این است که اتریوم ابتدا نقدینگی بالای سقفهای اخیر را هدف قرار دهد و به سمت محدوده 3,250 دلار حرکت کند. پس از برخورد به این ناحیه، احتمال اصلاح برای پر کردن FVG محدوده 2,200 دلار وجود دارد؛ جایی که میتواند دوباره محل بررسی رفتار خریداران باشد.
ساختار فعلی اتریوم در تایمفریم هفتگی به نفع خریداران تغییر کرده، اما محدوده 3,250 دلار مهمترین مقاومت پیشروی قیمت است و واکنش بازار به این ناحیه مسیر حرکت بعدی را مشخص خواهد کرد.
«اتریوم وارد مرحله جدیدی شده؛ اما بازار در حال سنجش کیفیت این رشد است»
اتریوم در هفته گذشته توانست یکی از مهمترین شکستهای ساختاری ماههای اخیر را ثبت کند و بعد از مدتها درگیری با محدوده مقاومتی، سقف قبلی خود را پشت سر بگذارد. اما نکته مهم این حرکت فقط عبور قیمت از مقاومت نبود؛ بلکه تغییری بود که در سمت تقاضا و رفتار سرمایهگذاران اتفاق افتاد. این بار رشد ETH بیشتر از آنکه شبیه موجهای سفتهبازی گذشته باشد، تحت تأثیر ورود سرمایههای بزرگ، کاهش عرضه شناور و تغییر نگاه بازار به نقش اتریوم در اقتصاد دیجیتال شکل گرفت.
در چرخههای قبلی، وقتی اتریوم رشد میکرد معمولاً اولین نشانهها را در افزایش هیجان کاربران خرد، رشد شدید توکنهای دیفای و ورود سرمایههای کوتاهمدت میدیدیم. اما شرایط فعلی متفاوت است. بخش قابل توجهی از تقاضای جدید از سمت سرمایهگذاران نهادی، ETFها و شرکتهایی آمده که ETH را نه فقط به عنوان یک دارایی قابل معامله، بلکه به عنوان یک دارایی مولد با قابلیت استیکینگ و مشارکت در امنیت شبکه نگاه میکنند.
تغییر بزرگ در سمت تقاضا؛ ETH دیگر فقط یک آلتکوین نیست
یکی از مهمترین اتفاقات این دوره، تغییر ترکیب خریداران اتریوم است. ورود ETFهای اسپات باعث شده بخش جدیدی از سرمایه سنتی وارد بازار ETH شود؛ سرمایهای که معمولاً با دیدگاه کوتاهمدت وارد معاملات نمیشود. طبق دادههای Farside Investors، جریان سرمایه ETFهای اتریوم در هفتههای اخیر همچنان مثبت باقی مانده و صندوقهای بزرگ مانند BlackRock و Fidelity بخش مهمی از این تقاضا را جذب کردهاند.
اهمیت این موضوع فقط در مقدار سرمایه ورودی نیست؛ بلکه در کاهش عرضه فعال بازار است. زمانی که ETFها یا سرمایهگذاران بلندمدت ETH خریداری میکنند، بخش زیادی از این دارایی وارد چرخه روزانه معاملات نمیشود و همین موضوع باعث میشود با ورود تقاضای جدید، واکنش قیمت شدیدتر شود.
دادههای آنچین؛ بازار هنوز وارد فاز توزیع نشده
در بخش آنچین، مهمترین نکته رفتار هولدرهای قدیمی است. در سقفهای تاریخی معمولاً شاهد انتقال گسترده ETH از کیف پولهای قدیمی به صرافیها، افزایش سودگیری و رشد فشار فروش هستیم؛ اما دادههای فعلی Glassnode و CryptoQuant نشان میدهد چنین الگویی هنوز شکل نگرفته است.
موجودی ETH در صرافیها همچنان در محدودههای پایین قرار دارد و بخش زیادی از عرضه در استیکینگ یا کیف پولهای بلندمدت نگهداری میشود. در حال حاضر بیش از یکسوم عرضه اتریوم در قراردادهای استیکینگ قرار گرفته است؛ موضوعی که باعث شده مقدار ETH قابل معامله در بازار نقدی کاهش پیدا کند.
اما نکته مهم این است که کاهش عرضه به تنهایی دلیل رشد قیمت نیست. چیزی که حرکت فعلی را متفاوت کرده، ترکیب کاهش عرضه با ورود تقاضای جدید است.
یک نکته مهم؛ رشد قیمت سریعتر از رشد درآمد شبکه بوده
در کنار تمام دادههای مثبت، یک موضوع مهم وجود دارد که بازار هنوز درباره آن بحث میکند. رشد قیمت ETH در ماههای اخیر سریعتر از رشد درآمد مستقیم شبکه بوده است.
بعد از گسترش Layer 2ها، بخش زیادی از فعالیت کاربران به شبکههایی مانند Base، Arbitrum و Optimism منتقل شده است. این موضوع از نظر مقیاسپذیری برای اکوسیستم اتریوم مثبت است، اما باعث شده مدل درآمدی لایه اول نسبت به دورههای قبلی تغییر کند.
به همین دلیل، بازار امروز اتریوم را کمتر بر اساس کارمزدهای لحظهای و بیشتر بر اساس نقش آینده آن در زیرساخت مالی دیجیتال، استیبلکوینها، RWA و تسویه تراکنشهای جهانی ارزشگذاری میکند.
شبکههای لایه دوم (Layer 2ها) | فرصت بزرگ یا چالش ارزشگذاری؟
رشد شبکههای لایه دوم یکی از مهمترین داستانهای اتریوم است. طبق دادههای L2Beat، ارزش قفلشده در اکوسیستم Layer 2 همچنان در حال افزایش است و این شبکهها کاربران و حجم معاملات بیشتری جذب میکنند.
اما سؤال اصلی اینجاست که آیا این رشد مستقیماً به ارزش ETH منتقل میشود یا خیر؟
اگر اتریوم همچنان نقش لایه تسویه اصلی را حفظ کند، رشد L2ها میتواند تقاضای بلندمدت برای ETH ایجاد کند. اما اگر بخش زیادی از ارزش اقتصادی در خود L2ها باقی بماند، بازار ممکن است دوباره درباره مدل ارزشگذاری ETH بحث کند.
وضعیت کلان؛ آخرین مانع برای ادامه حرکت
با وجود قدرت بنیادی اتریوم، شرایط نقدینگی جهانی همچنان مهمترین عامل کوتاهمدت است. کاهش فشار دلار و بهبود شرایط ریسکپذیری به رشد اخیر کمک کرده، اما مسیر نرخ بهره فدرال رزرو همچنان میتواند باعث افزایش نوسان شود.
اتریوم معمولاً نسبت به بیتکوین حساسیت بیشتری به تغییر شرایط نقدینگی دارد، زیرا بخش بزرگی از ارزش آن از رشد اکوسیستم و فعالیت اقتصادی شبکه میآید.
جمعبندی
اتریوم در شرایط فعلی فقط یک رشد قیمتی تجربه نکرده؛ بلکه ساختار تقاضای آن تغییر کرده است. ورود سرمایه نهادی، کاهش عرضه قابل معامله، افزایش استیکینگ و رشد اکوسیستم باعث شده تصویر بلندمدت ETH نسبت به گذشته متفاوت شود.