تحلیل جامع اتریوم در آکادمی ایکس چیف
اتریوم پس از افت سنگین از سقفهای محدوده 4,800 دلار، در حوالی 1,500 دلار نقدینگی کف بازار را جمعآوری کرد و وارد فاز بازیابی شد. این حرکت قیمت را تا محدوده 2,700 دلار بالا برد؛ بااینحال، واکنش فروشندگان از این ناحیه باعث اصلاح مجدد شده است. در حال حاضر، قیمت حوالی 2,415 دلار و در نزدیکی محدوده نقدینگی 2,450 دلار قرار دارد و نشانههای اصلاح به سمت ناحیه عدم تعادل قیمتی (FVG) دیده میشود.
تحلیل اتریوم هفتگی – 19 تا 26 October
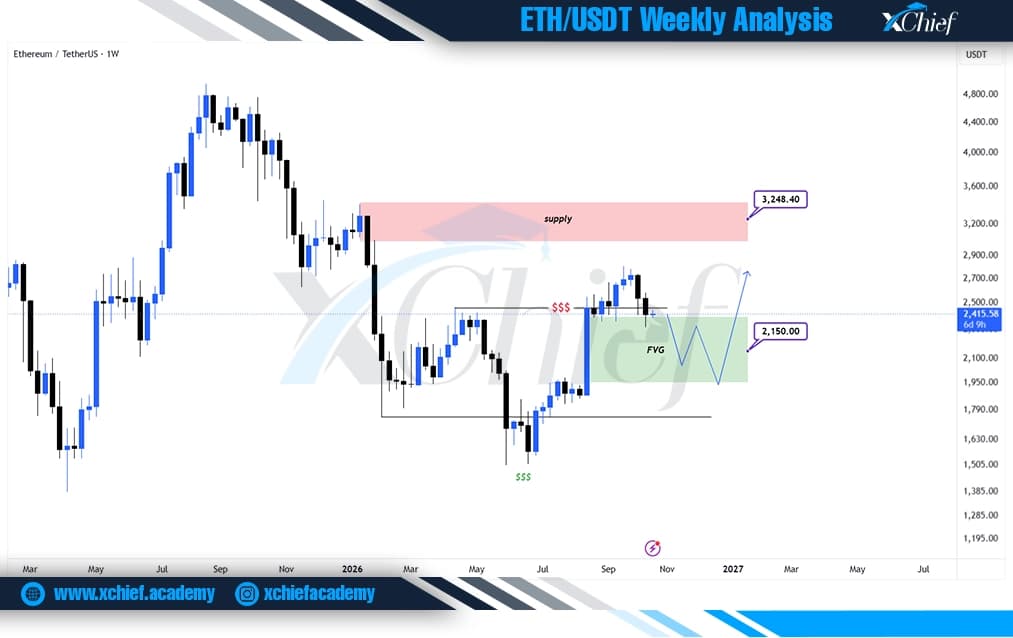
سناریوی اصلی | اصلاح و بازگشت
با توجه به واکنش اخیر قیمت به محدوده 2,700 دلار، احتمال ادامه اصلاح و حرکت به سمت FVG در محدوده 1,950 تا 2,400 دلار وجود دارد. محدوده 2,150 دلار میتواند در این مسیر نقش حمایتی میانی داشته باشد. در صورت ورود تقاضا و حفظ این ناحیه، احتمال بازیابی قیمت و حرکت مجدد به سمت 2,700 دلار افزایش خواهد یافت.
اتریوم هفته گذشته را در شرایطی به پایان رساند که فشار فروش بازار کریپتو هنوز کاملاً تخلیه نشده بود. بر اساس دادههای تاریخی Investing.com، قیمت ETH در ۱۳ اکتبر تا محدوده ۲۵۳۸ دلار بالا رفت، اما در ۱۴ اکتبر با افت روزانه حدود ۳٪ مواجه شد و در ۱۸ اکتبر حتی کف ۲۳۳۱ دلار را آزمایش کرد. در ۱۹ اکتبر قیمت دوباره به محدوده ۲۴۲۰ تا ۲۴۳۰ دلار برگشت؛ بنابراین بازار از کف آخر هفته فاصله گرفته، اما هنوز نتوانسته مقاومتهای ازدسترفته را پس بگیرد.
نکته مهم این است که افت اخیر اتریوم را نمیتوان فقط با ترس از تورم یا خروج سرمایه نهادی توضیح داد. دادههای جدید نشان میدهند سه نیروی متفاوت همزمان بر ETH اثر میگذارند: فشار فروش در بازار مشتقات، کاهش فعالیت اقتصادی مستقیم روی شبکه اصلی و در مقابل، تداوم تقاضای ساختاری برای استیبلکوینها و خدمات مالی مبتنی بر اتریوم. همین تضاد باعث شده قیمت بهجای شکلدادن به یک روند روشن، در محدودهای پرنوسان باقی بماند.
نکته محوری این هفته: باید بین رشد اقتصادی اکوسیستم اتریوم و ارزش اقتصادیای که واقعاً به خود توکن ETH منتقل میشود، تفاوت قائل شویم. این دو لزوماً همزمان حرکت نمیکنند.
۴. ای تی اف ها؛ چرا اتریوم از بیتکوین ضعیفتر شده است؟
یکی از مهمترین تفاوتهای این هفته، عملکرد ضعیفتر صندوقهای اتریوم نسبت به صندوقهای بیتکوین است. طبق دادههای Farside Investors، ETFهای اسپات اتریوم آمریکا بین ۱۲ تا ۱۶ اکتبر حدود ۳۲۰.۱ میلیون دلار خروج خالص ثبت کردند؛ درحالیکه خروج ETFهای بیتکوین در همین بازه حدود ۲۲۸.۴ میلیون دلار بود. چهار روز از پنج روز معاملاتی نیز برای ETFهای اتریوم منفی بود.
بخش بزرگی از خروج اخیر مربوط به صندوق ETHA شرکت BlackRock بود. این موضوع نشان میدهد فشار فروش صرفاً به صندوقهای قدیمیتر محدود نشده و یکی از مهمترین کانالهای دسترسی سرمایهگذاران سنتی به ETH نیز با بازخرید مواجه شده است.
در مقابل، شرکت BitMine در ۱۹ اکتبر اعلام کرد طی هفته گذشته ۱۲,۵۳۵ ETH دیگر خریداری کرده و مجموع دارایی خود را به ۶.۰۴ میلیون ETH رسانده است؛ معادل حدود ۴.۹٪ عرضه در گردش اتریوم.
این خرید از نظر ساختار عرضه اهمیت دارد، اما نباید آن را بهعنوان جبران کامل خروج ETFها در نظر گرفت. خرید هفتگی BitMine حدود ۳۰ میلیون دلار ارزش داشته، درحالیکه خروج ETFها در هفته بیش از ۳۲۰ میلیون دلار بوده است. بنابراین هنوز تقاضای سازمانی در مجموع به نفع اتریوم تغییر جهت نداده است.
۵. آنچین؛ رشد اکوسیستم ادامه دارد، اما درآمد شبکه ضعیف است
دادههای تازه DefiLlama تصویری دوگانه ارائه میکنند. ارزش کل قفلشده در دیفای اتریوم حدود ۴۹.۷ میلیارد دلار و ارزش استیبلکوینهای مستقر روی شبکه حدود ۱۴۴.۵ میلیارد دلار است. ارزش داراییهای واقعی توکنیزهشده نیز نزدیک ۱۴ میلیارد دلار قرار دارد. این ارقام نشان میدهند اتریوم همچنان زیرساخت مهمی برای فعالیت مالی درونزنجیرهای است.
بااینحال، حجم معاملات صرافیهای غیرمتمرکز اتریوم طی هفت روز اخیر حدود ۷.۷ میلیارد دلار بوده که نسبت به هفته قبل تقریباً ۱۹٪ کاهش نشان میدهد. همزمان، کارمزد روزانه شبکه حدود ۲۰۱ هزار دلار و درآمد مستقیم پروتکل نزدیک ۲۹ هزار دلار بوده است. این افت فعالیت اقتصادی میتواند توضیح دهد چرا با وجود ارزش بالای داراییهای مستقر روی اتریوم، قیمت ETH هنوز با تقاضای قدرتمندی روبهرو نشده است.
نکته مهم این است که TVL بالا لزوماً به معنای افزایش تقاضا برای خود ETH نیست. بخشی از TVL مربوط به استیبلکوینها و داراییهای توکنیزهشده است؛ در نتیجه برای ارزیابی ارزش ETH باید علاوه بر حجم سرمایه مستقر، میزان کارمزد، فعالیت کاربران و سهم ETH در پرداخت هزینههای شبکه نیز بررسی شود.
مسئله مهمتر؛ لایه دومها چقدر برای اتریوم درآمد ایجاد میکنند؟
دادههای Growthepie نشان میدهد ۲۵ شبکه لایه دوم رصدشده در مجموع طی ۳۰ روز منتهی به ۱۹ اکتبر فقط حدود ۸۲ هزار دلار کارمزد تسویه به شبکه اصلی اتریوم پرداخت کردهاند. رقم روزانه این پرداختها نیز نزدیک ۱,۲۰۰ دلار بوده است.
این داده یک مسئله ساختاری را برجسته میکند: اتریوم در حال تبدیلشدن به لایه تسویه تعداد زیادی از شبکههاست، اما با ارزانشدن ثبت دادههای لایه دوم پس از ارتقاهای مقیاسپذیری، درآمد مستقیم شبکه اصلی از این فعالیتها محدود شده است.
از نظر پذیرش، این روند مثبت است؛ کاربران بیشتری میتوانند با هزینه کمتر از اکوسیستم اتریوم استفاده کنند. اما از نظر ارزشگذاری توکن، سؤال این است که چه مقدار از رشد اقتصادی لایه دومها به کارمزد، سوزاندن ETH و تقاضای پایدار برای این دارایی تبدیل میشود.
۶. عرضه و استیکینگ؛ اتریوم فعلاً تورمی است
بر اساس دادههای InsideCrypto در ۱۹ اکتبر، طی ۳۰ روز گذشته حدود ۸۹,۱۹۹ ETH صادر شده، درحالیکه فقط ۲,۶۲۸ ETH سوزانده شده است. در نتیجه، عرضه خالص حدود ۸۶,۵۷۱ ETH افزایش یافته؛ یعنی رشد تقریباً ۰.۰۷ درصدی عرضه کل در این بازه.
این اختلاف نشان میدهد مکانیزم سوزاندن کارمزدها در شرایط فعلی فعالیت شبکه، توان جبران صدور ETH را ندارد. بنابراین برخلاف دورههایی که مصرف بالای Gas باعث کاهش عرضه خالص میشد، اتریوم اکنون با رشد ملایم عرضه مواجه است.
در بخش استیکینگ، حدود ۴۳.۸ میلیون ETH در موجودی فعال اعتبارسنجها قرار دارد. همزمان، ۱۶,۲۱۲ درخواست ورود و ۱۲,۵۷۸ خروج در صف ثبت شده و زمان انتظار تخمینی برای ورود حدود ۲۰.۹ روز و برای خروج حدود ۱۳.۲ روز است.
این ارقام نشان میدهند استیکینگ همچنان بخش بزرگی از ETH را درگیر امنیت شبکه نگه داشته است. بااینحال، درخواست خروج را نباید معادل فروش قطعی دانست؛ ETH خارجشده ممکن است دوباره استیک شود یا در کیف پول باقی بماند. آنچه برای قیمت اهمیت دارد، میزان انتقال واقعی این داراییها به صرافیها و تغییر رفتار دارندگان پس از خروج است.
۷. دو خبر تازه که میتوانند چشمانداز بنیادی ETH را تغییر دهند
نخست، ورود JPM Coin به شبکه اصلی اتریوم. در ۱۹ اکتبر، جیپی مورگان اعلام کرد توکن سپرده دلاری JPMD را برای مشتریان سازمانی به اتریوم گسترش داده است. این توکن نماینده سپردههای موجود بانک است و انتقال همتابههمتا را در اکوسیستم ماشین مجازی اتریوم، از جمله Ethereum و Base، پشتیبانی میکند.
اهمیت این خبر در استفاده نهادی از زیرساخت عمومی اتریوم برای پرداخت و تسویه است. البته این اتفاق به معنای خرید مستقیم ETH توسط جیپی مورگان نیست؛ اثر بالقوه آن بیشتر در گسترش کاربرد شبکه، توسعه خدمات مالی توکنیزهشده و افزایش اعتماد مؤسسات سنتی به زیرساخت اتریوم است.
دوم، رخداد امنیتی پل Cysic. طبق گزارش The Block در ۱۸ اکتبر، این پروژه پس از حادثهای که در آن مهاجم توکن ایجاد کرد و حدود ۷۲۷ هزار دلار دارایی به اتریوم منتقل شد، پل خود را متوقف کرد. این حادثه بهخودیخود به معنای آسیبپذیری پروتکل اصلی اتریوم نیست؛ اما یادآوری میکند که ریسک قراردادهای هوشمند و پلهای میانزنجیرهای همچنان میتواند اعتماد به بخشهایی از اکوسیستم را تحت فشار قرار دهد.
۸. مشتقات؛ آیا فروشندگان واقعاً کنترل بازار را از دست دادهاند؟
دادههای تجمیعی MarginPad نشان میدهد طی هفت روز اخیر حدود ۷۹۳ میلیون دلار از موقعیتهای ETH لیکویید شده و تقریباً ۷۶٪ این زیان مربوط به معاملات خرید بوده است. سنگینترین روز، ۱۵ اکتبر بود که حدود ۲۵۷.۷ میلیون دلار موقعیت لیکویید شد.
این اتفاق نشان میدهد افت اخیر فقط نتیجه فروش نقدی نبوده و لیکوییدشدن معاملات اهرمی نیز فشار نزولی را تشدید کرده است. در ۱۹ اکتبر، با بازگشت قیمت، حدود ۶۵.۴ میلیون دلار موقعیت فروش در برابر ۳۵.۵ میلیون دلار موقعیت خرید لیکویید شد؛ نشانهای از اینکه بخشی از فروشندگان کوتاهمدت در حرکت بازگشتی تحت فشار قرار گرفتهاند.
بااینحال، حدود ۶۹٪ حسابهای معاملهگر همچنان در سمت خرید قرار دارند و نرخ تأمین مالی تجمیعی نزدیک صفر است. بنابراین بازار هنوز از نظر تعداد معاملهگران به سمت خرید متمایل است، اما تمایل به پرداخت هزینه سنگین برای نگهداری موقعیتهای خرید دیده نمیشود. این ترکیب میتواند زمینه یک حرکت سریع صعودی را فراهم کند، ولی اگر قیمت حمایتها را از دست بدهد، همچنان خطر لیکوییدشدن معاملات خرید وجود دارد.
۹. نسبت ETH/BTC؛ معیار مهم برای سنجش قدرت واقعی اتریوم
نسبت اتریوم به بیتکوین در ۱۲ اکتبر حدود ۰.۰۲۹۹۰ بود و در ۱۹ اکتبر به حدود ۰.۰۲۹۳۲ رسید؛ یعنی تقریباً ۱.۹٪ کاهش در یک هفته.
این افت نشان میدهد اتریوم در این بازه نسبت به بیتکوین عملکرد ضعیفتری داشته است. بنابراین هنوز شواهد کافی برای تأیید چرخش گسترده سرمایه به سمت ETH وجود ندارد. اگر قیمت دلاری اتریوم رشد کند اما نسبت ETH/BTC همچنان کاهش یابد، ممکن است این رشد بیشتر ناشی از بهبود عمومی بازار باشد تا افزایش قدرت نسبی اتریوم.
۱۰. تقویم اقتصادی هفته جاری
در هفته ۱۹ تا ۲۳ اکتبر، بازار آمریکا دادههای اقتصادی کمتری نسبت به هفته قبل دارد. مهمترین رویدادها شامل گزارش شروع ساختوساز و فروش خانههای در انتظار معامله در ۲۰ اکتبر، مدعیان هفتگی بیمه بیکاری در ۲۲ اکتبر و شاخصهای اولیه PMI بخش خدمات و تولید به همراه شاخص احساسات مصرفکننده دانشگاه میشیگان در ۲۳ اکتبر است.
پس از انتشار CPI و PPI بالاتر از انتظار، این دادهها برای سنجش میزان ماندگاری فشار تورمی اهمیت دارند. نشست بعدی فدرال رزرو در ۲۷ و ۲۸ اکتبر برگزار میشود و بازار همچنان در حال ارزیابی احتمال ثابتماندن نرخ بهره در این نشست است.
جمعبندی نهایی
تصویر اتریوم در ۱۹ اکتبر ۲۰۲۶ دوگانه است. از یک طرف، ورود JPM Coin به شبکه اصلی و خرید ادامهدار BitMine نشان میدهند کاربرد نهادی و تقاضای خزانهای از بین نرفتهاند. ارزش بالای دیفای، استیبلکوینها و داراییهای توکنیزهشده نیز همچنان از جایگاه زیرساختی اتریوم حمایت میکند.
از طرف دیگر، خروج حدود ۳۲۰ میلیون دلار از ETFها، افت ۱۹ درصدی حجم هفتگی معاملات DEX، کاهش نسبت ETH/BTC و رشد خالص عرضه به دلیل Burn پایین، موانعی جدی برای بازگشت پایدار قیمت هستند. این دادهها نشان میدهند که قدرت بنیادی اکوسیستم هنوز به همان اندازه به تقاضای مستقیم برای توکن ETH تبدیل نشده است.
بایاس فعلی: خنثی متمایل به نزول، تا زمانی که محدوده ۲,۵۰۰ دلار بازپس گرفته شود.
برای تغییر این دیدگاه، سه عامل اهمیت بیشتری دارند: برگشت جریان ETFها به محدوده مثبت، تثبیت قیمت بالای ۲,۵۰۰ تا ۲,۵۳۸ دلار و توقف افت نسبت ETH/BTC. اگر این شرایط شکل بگیرند، احتمال بازیابی تا ۲,۶۰۰ تا ۲,۶۵۰ دلار افزایش مییابد؛ در غیر این صورت، حمایت ۲,۳۳۰ دلار همچنان در معرض آزمایش خواهد بود.