تحلیل تکنیکال Brent Oil – H1
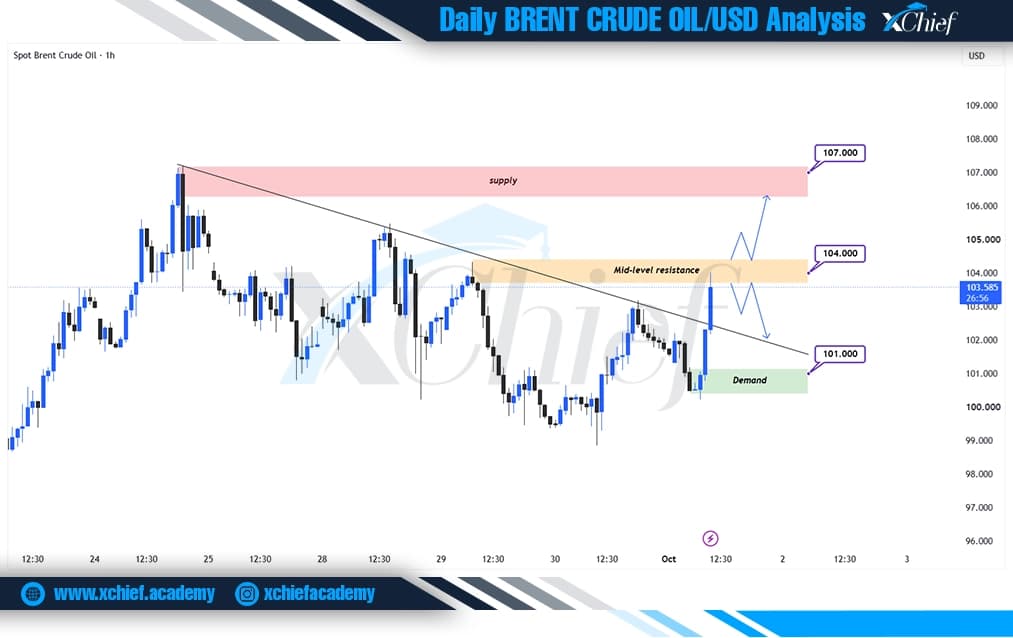
نفت برنت بعد از واکنش از ناحیه Demand در ۱۰۱.۰۰، یک حرکت صعودی قدرتمند داشته و با یک Displacement صعودی خط روند نزولی را به سمت بالا شکسته است. این حرکت نشون میده مومنتوم کوتاهمدت فعلاً به نفع خریدارها تغییر کرده و قیمت حالا نزدیک Mid-level resistance در ۱۰۴.۰۰ قرار گرفته.
تحلیل نفت برنت – October 1
نواحی کلیدی:
مقاومت مهم: ۱۰۷.۰۰
مقاومت میانی: ۱۰۴.۰۰
حمایت مهم: ۱۰۱.۰۰
سناریوی صعودی:
اگر قیمت بالای ۱۰۴.۰۰ تثبیت بشه و شکست خط روند نزولی تأیید بشه، احتمال ادامه حرکت صعودی بیشتر میشه. در این حالت، نفت میتونه ابتدا نقدینگی بالای سقفهای اخیر رو جمع کنه و بعد به سمت ناحیه Supply در ۱۰۷.۰۰ حرکت کنه.
سناریوی نزولی:
اگر قیمت در محدوده ۱۰۴.۰۰ با فشار فروش مواجه بشه و به زیر خط روند شکستهشده برگرده، احتمال اصلاح بیشتر میشه. در این شرایط، قیمت میتونه ابتدا برای پر کردن FVG صعودی برگرده و در ادامه ناحیه Demand در ۱۰۱.۰۰ دوباره وارد محدوده توجه خریداران بشه.
چشمانداز فاندامنتال نفت | WTI / Brent
نفت در نزدیکی ۱۰۰ دلار؛ بازار بین بازگشت عرضه خلیج فارس و کمبود فرآوردهها در حال نوسان است
نفت امروز، ۱ اکتبر ۲۰۲۶، در شرایطی معامله میشود که برنت حوالی ۹۸.۶۷ دلار و WTI حدود ۹۰.۰۹ دلار قرار دارند. برنت در سپتامبر حدود ۱۴٪ رشد کرد، اما شروع اکتبر با یک تضاد مهم همراه شده است: بخشی از عرضه خلیج فارس در حال بازگشت است، در حالی که بازار فرآوردههای نفتی هنوز با کمبود مواجه است.
دادههای جدید EIA تصویر جالبی از بازار آمریکا ارائه میدهد. ذخایر تجاری نفت خام در هفته منتهی به ۲۵ سپتامبر با ۹۲۲ هزار بشکه افزایش به ۴۲۷.۳۲ میلیون بشکه رسید؛ این رقم نسبت به مدت مشابه سال قبل ۱۰.۷۷ میلیون بشکه بالاتر است. در نگاه اول این داده برای نفت نزولی است، اما جزئیات مهمترند: ذخایر بنزین ۱.۶۸ میلیون بشکه و ذخایر دیستیلیت ۲.۲۵ میلیون بشکه کاهش داشتهاند.
همزمان، نرخ بهرهبرداری پالایشگاهها از ۹۴٪ به ۹۲.۵٪ افت کرده است. بنابراین افزایش ذخایر خام تا حدی ناشی از کاهش فعالیت پالایشگاههاست، در حالی که بازار سوخت همچنان فشرده باقی مانده است.
در سمت عرضه جهانی، وضعیت خلیج فارس در حال عادیتر شدن است. صادرات کشورهای خلیج فارس در سپتامبر به میانگین ۱۵.۵ میلیون بشکه در روز رسید؛ بیش از ۸۰٪ سطح پیش از جنگ. این افزایش جریان صادرات، پریمیوم ریسک نفت را کاهش میدهد و در صورت ادامه، میتواند مانع رشد بیشتر قیمت شود.
در آسیا اما یک اتفاق جدید اهمیت پیدا کرده است. پالایشگاههای چین صادرات بنزین و سوخت جت را برای ماه اکتبر متوقف کردهاند و برخی محمولهها لغو شدهاند. این اقدام برای تأمین بازار داخلی چین، حاشیه سود دیزل آسیا را افزایش داده و نشان میدهد فشار اصلی فعلاً در بازار فرآوردهها است، نه صرفاً نفت خام.
از طرف اوپکپلاس، انتظار میرود در نشست یکشنبه، اهداف تولید نوامبر بدون تغییر باقی بماند. تولید اعضای درگیر در توافق در آگوست حدود ۲۵ میلیون بشکه در روز بوده؛ تقریباً ۵ میلیون بشکه کمتر از سطح پیش از جنگ.
جمعبندی بازار:
بایاس فاندامنتال نفت در کوتاهمدت مثبت اما پرریسک است. کاهش ذخایر فرآوردهها و محدودیت صادرات چین از قیمت حمایت میکنند، اما افزایش ذخایر خام آمریکا و بازگشت تدریجی صادرات خلیج فارس، قدرت خریداران را محدود کردهاند. بنابراین محرک اصلی بعدی نفت، نه صرفاً سطح ذخایر خام، بلکه سرعت عادیشدن صادرات خلیج فارس در برابر تداوم کمبود دیزل و فرآوردهها خواهد بود.